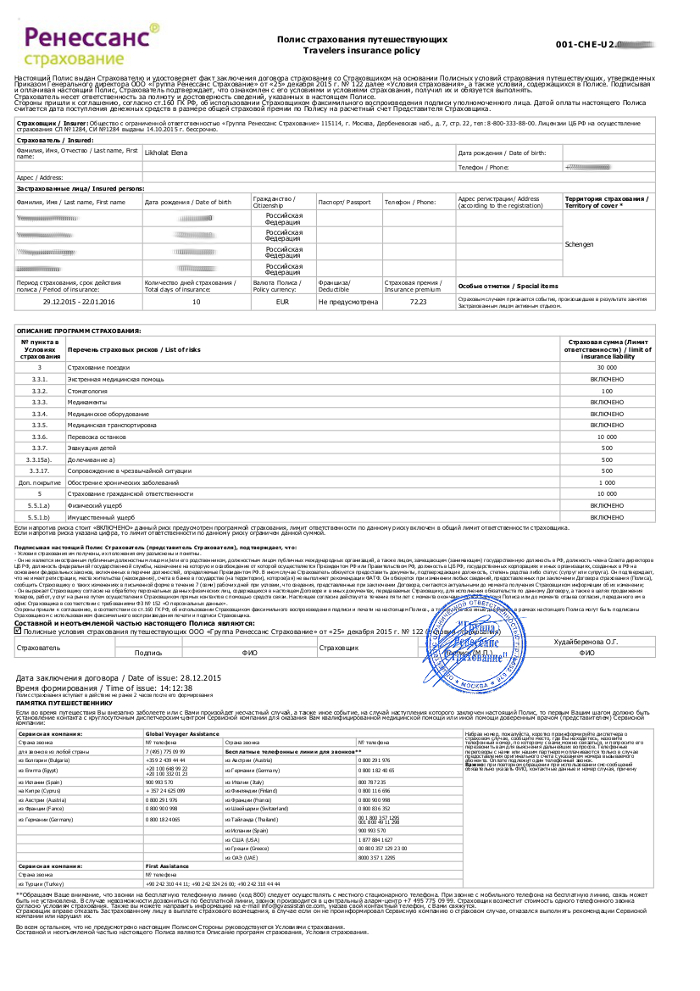
Из-за полученной травмы ей потребовались хирургическая обработка ран и вакцинация.
Медицинская помощь была оказана по страховке. Стоимость лечения составила $13 000.
Описание случая — https://www.asn-news.ru

Проверка наличия у иностранного гражданина договора медицинского страхования в пунктах пересечения государственной границы США не является обязательной.
В 2025 году Министерство здравоохранения США рекомендует въезжающим и иммигрантам оформить туристическую медицинскую страховку, чтобы избежать значительных расходов в случае непредвиденных ситуаций.
Согласно Закону США «О доступном медицинском обслуживании» лица, пребывающие на территории на постоянной основе США, должны иметь медицинскую страховку.
В данной статье представлена информация о том, как оформить туристическую медицинскую страховку для поездки в США с покрытием от коронавируса, вариантах медицинского страхования, доступных для иностранцев, постоянно проживающих или временно находящихся на территории США, подробно описаны условия медицинского страхования иностранных граждан, приведена средняя стоимость медицинского обслуживания в США.
На 2025 год все связанные с COVID-19 ограничения сняты, однако включение покрытия расходов на лечение коронавируса в страховой полис рекомендовано.
Страховые полисы, оформленные в страховых компаниях РФ, РБ и РК действуют на территории США.
Стандартные программы страхования для лиц, выезжающих за рубеж, могут не действовать в отношении лиц, пребывающих на территории США на основании удостоверения Green Card.
Кирилл Сгибнев, руководитель комитета Российского союза туриндустрии по страхованию, советник генерального директора «Боровицкого страхового общества».
«Тарифы по страховке для выезда за рубеж рассчитываются с учетом специфики страны и региона. Полисы для США, Канады, Японии, Израиля, Карибских островов, Кубы, Венесуэлы дороже из-за стоимости медицины и логистики».
Источник: Российский союз туриндустрии
По данным CDC, стоимость медицинской эвакуации даже в пределах Северной Америки начинается примерно от $25 тыс., а при более дальних и сложных маршрутах может превышать $250 тыс. Роберт Галлахер отмечает:
Роберт Галлахер, президент U.S. Travel Insurance Association на момент публикации.
«В зависимости от того, где вы находитесь и где расположена ваша родная страна, медицинская эвакуация может стоить от $20 000 до $200 000».
Источники: AAA
Джастин Тисдал, CEO Seven Corners на момент публикации.
«Страхование посетителей обычно включает медицинские планы, предназначенные для покрытия расходов, которые могут возникнуть во время поездки по США, поскольку медицинская помощь в США зачастую дороже, чем в других странах мира».
Источник: Forbes
На территории США могут действовать различные программы медицинского страхования, как оформленные на территории страны постоянного проживания застрахованного (в России, Украине, Беларуси, Казахстане и т.д.), так и оформленные на территории США (в страховых компаниях, зарегистрированных в США).
Принято различать следующие категории программ медицинского страхования:
К таким программам относятся программы страхования туристов, экспатов, студентов, лиц, временно работающих в США, экипажей.
Данные программы страхования имеют больше исключений из покрытия и могут существенно варьироваться по стоимости в зависимости от набора покрываемых и непокрываемых рисков.
К таким программам относятся программы медицинского страхования, которые соответствуют требованиям Affordable Care Act[2].
Медицинское страхование (medical insurance) - это аналог российского ДМС. Такие программы покрывают наибольшее кол-во рисков, могут покрывать плановое лечение и лечение хронических заболеваний. Договора страхования по данным программам заключаются на срок 1 год и могут продлеваться, даже при возникновении /выявлении у застрахованного хронических заболеваний.
Это самые дорогостоящие программы из представленных на рынке медицинского страхования США.
Существует несколько подтипов классических медицинских страховок. Подробнее можно ознакомиться по ссылке >>.
Программы медицинского туристического страхования, разработанные международными страховщиками рассчитаны на лиц, временно пребывающих на территории США. Срок действия полиса может составлять от 1 до 365 дней.
По программам страхования лиц, выезжающих за пределы постоянного места жительства (туристического страхования) могут быть застрахованы:
Лечение коронавируса вида COVID-19 покрывается в рамках российских программ страхования, за исключением плановых тестов, необходимых для въезда/выезда в/из США и в других случаях, когда тест не был назначен терапевтом в соответствии с показаниями.
В отличие от американских и международных программ медицинского страхования в полис страхования выезжающих нельзя дополнительно включить:
С целью организации оказания медицинской помощи застрахованным на территории США, международные страховые компании могут привлекать ассистанские (сервисные компании), которые имеют договора с медицинскими учреждениями на территории США. Телефон ассистанской компании указывается в полисе страхования.
При необходимости получения медицинской помощи застрахованный должен связаться с ассистанской компанией, которая направляет застрахованного в медицинское учреждение, выбранное в соответствии с характером травмы/заболевания.
Лица, не имеющие полиса туристического страхования, могут оформить полис частного медицинского страхования в страховой компании США. Стоимость полиса индивидуального медицинского страхования зависит от штата пребывания страхуемого[3].
Приобрести полис частного индивидуального медицинского страхования можно в страховой компании США, либо на страховой бирже.
Для пребывания иностранных граждан в США, американскими страховыми компаниями разработаны различные программы страхования, вот некоторые из них:
Названия программ и условия могут существенно варьироваться в зависимости от выбранного страховщика.
К числу наиболее известных страховых компаний США, оказывающих услуги в области медицинского и туристического страхования путешественников, относятся:
При выборе подходящей программы страхования необходимо учитывать следующие особенности:
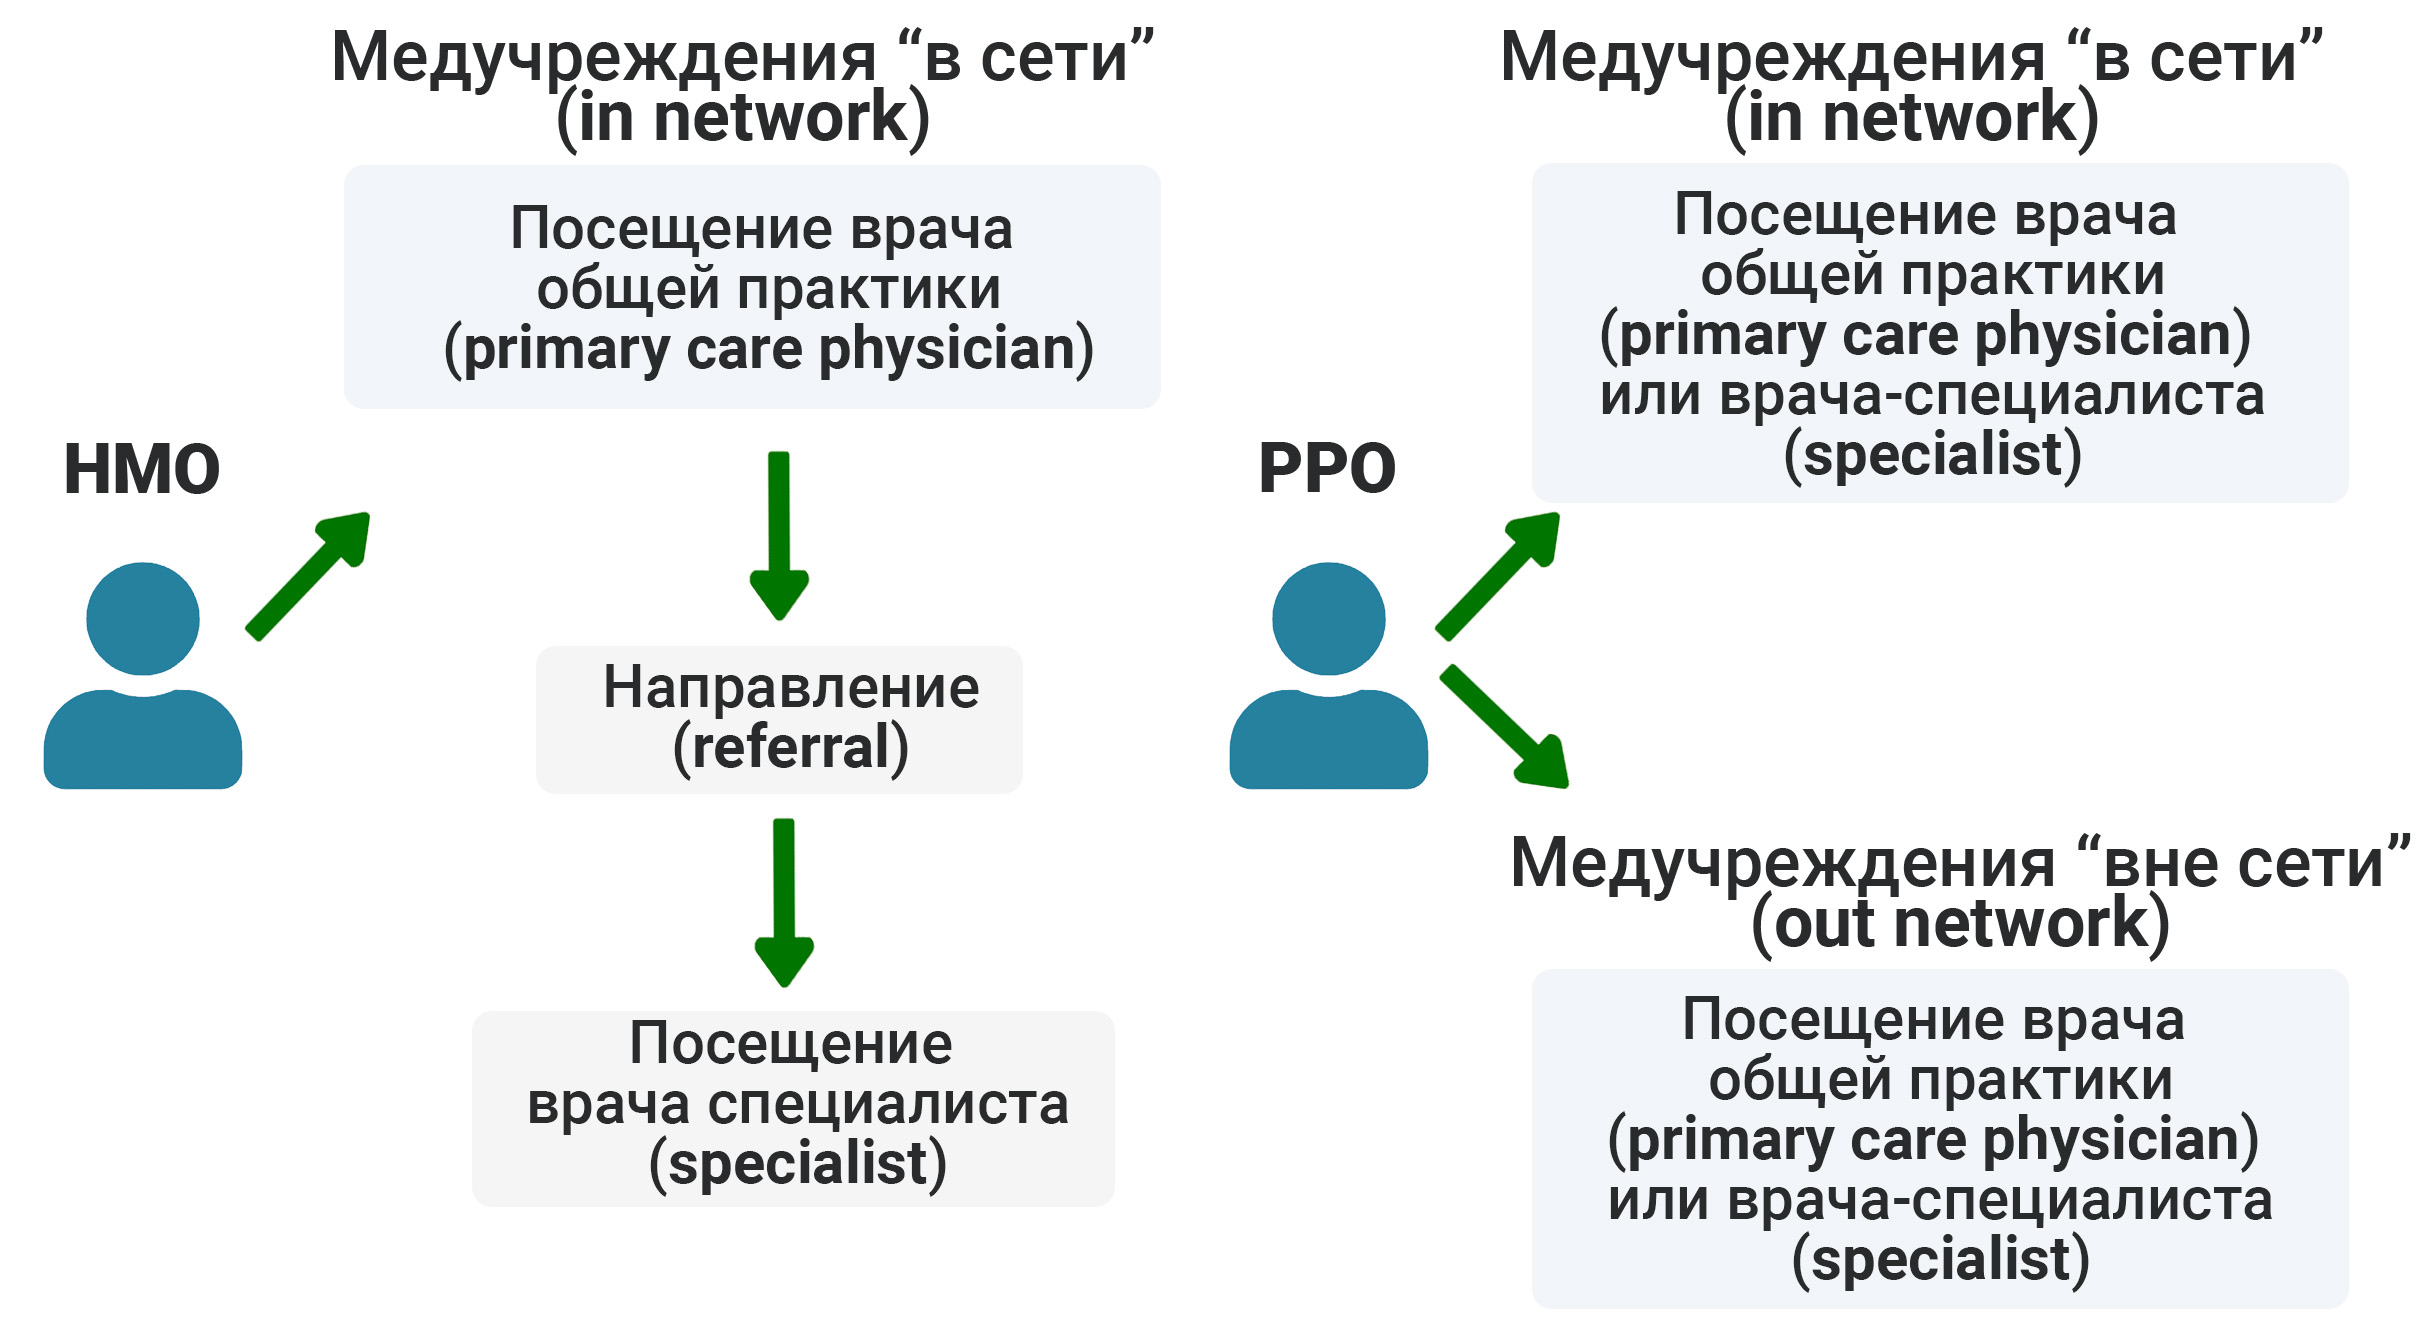
В США различают несколько типов медицинских страховок, которые обозначаются трехбуквенными аббревиатурами (самые распространенные HMO, EPO, PPO, POS, HAS).
От выбранного типа страхового полиса зависит перечень медицинских учреждений и необходимость получения направления к врачам-специалистам от врача общей практики. Процент возмещаемых страховщиком расходов зависит от выбранного застрахованным медицинского учреждения и определяется договором страхования.
Страховка НМО предусматривает возможность посещать только медицинские учреждения, включенные в сеть поставщиков медицинских услуг страховщика (in-network). Посещение узкоспециализированных врачей и других специалистов возможно только по направлению «основного врача» (в США такого врача называют gatekeeper). Это может быть врач общей практики (GP), семейный врач (family doctor), гериатр.
Страховка EPO, так же как и HMO предусматривает возможность посещать только медицинские учреждения, включенные в сеть поставщиков медицинских услуг страховщика (in-network).
В страховых программах типа EPO не обязательно назначать «основного врача» (gatekeeper).
В отличие от HMO посещение узкоспециализированных врачей и других специалистов возможно без направления «основного врача».
Страховка PPO предусматривает возможность посещать как медицинские учреждения, включенные в сеть поставщиков медицинских услуг страховщика (in-network), так и медицинские учреждения вне «сети» страховщика (out of network), однако при обращении в медицинские учреждения / к специалистам, которые не входят в «сеть» страховщик может возмещать понесенные застрахованным расходы в меньшем объеме.
В отличие от HMO посещение узкоспециализированных врачей и других специалистов возможно без направления «основного врача».
Страховка POS предусматривает возможность посещения врачей специалистов вне «сети» страховщика (out of network) по направлению лечащего врача с минимальной доплатой.
HAS – это система оплаты медицинских расходов со специального банковского счета. Денежные средства, находящиеся на данном счете, не могут выступать в качестве объекта налогообложения, а также не могут быть использованы в иных целях, помимо оплаты стоимости медицинских услуг.
На основании отзывов застрахованных основными минусами страховок типа HMO являются:
Преимуществами страховок типа HMO, как правило является более низкая стоимость (в сравнении co страховками типа PPO) и меньшая франшиза.
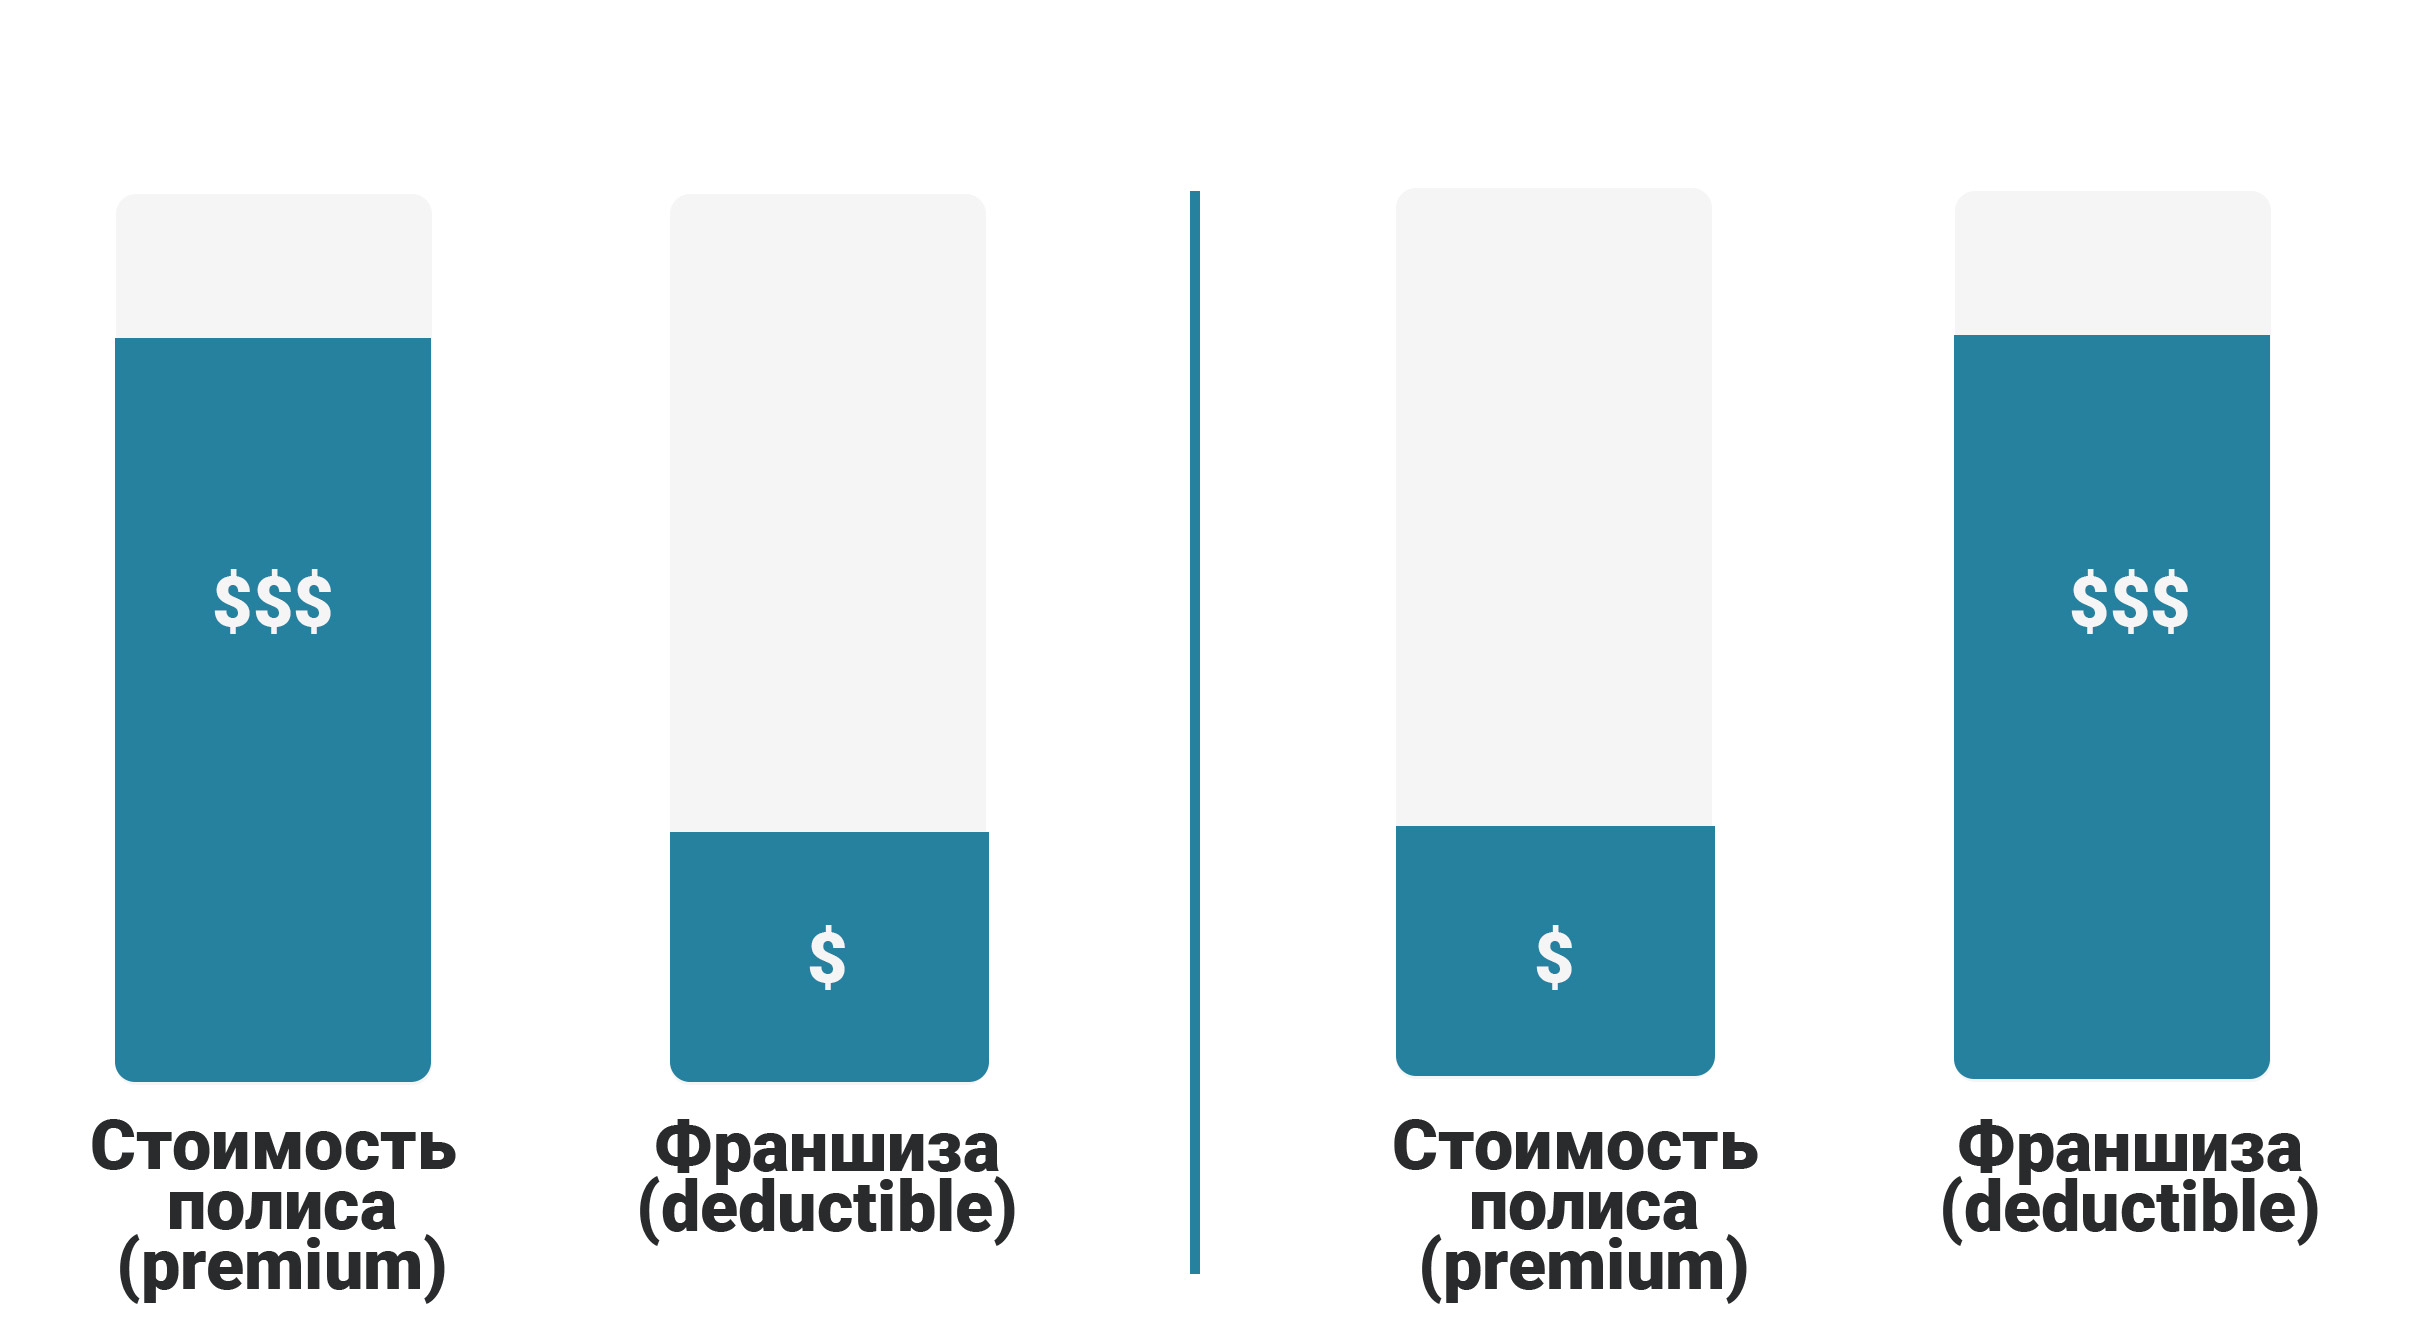
Большинство программ медицинского страхования в США предусматривают различные виды доплат за медицинские услуги. Чем дешевле полис – тем выше доплаты.
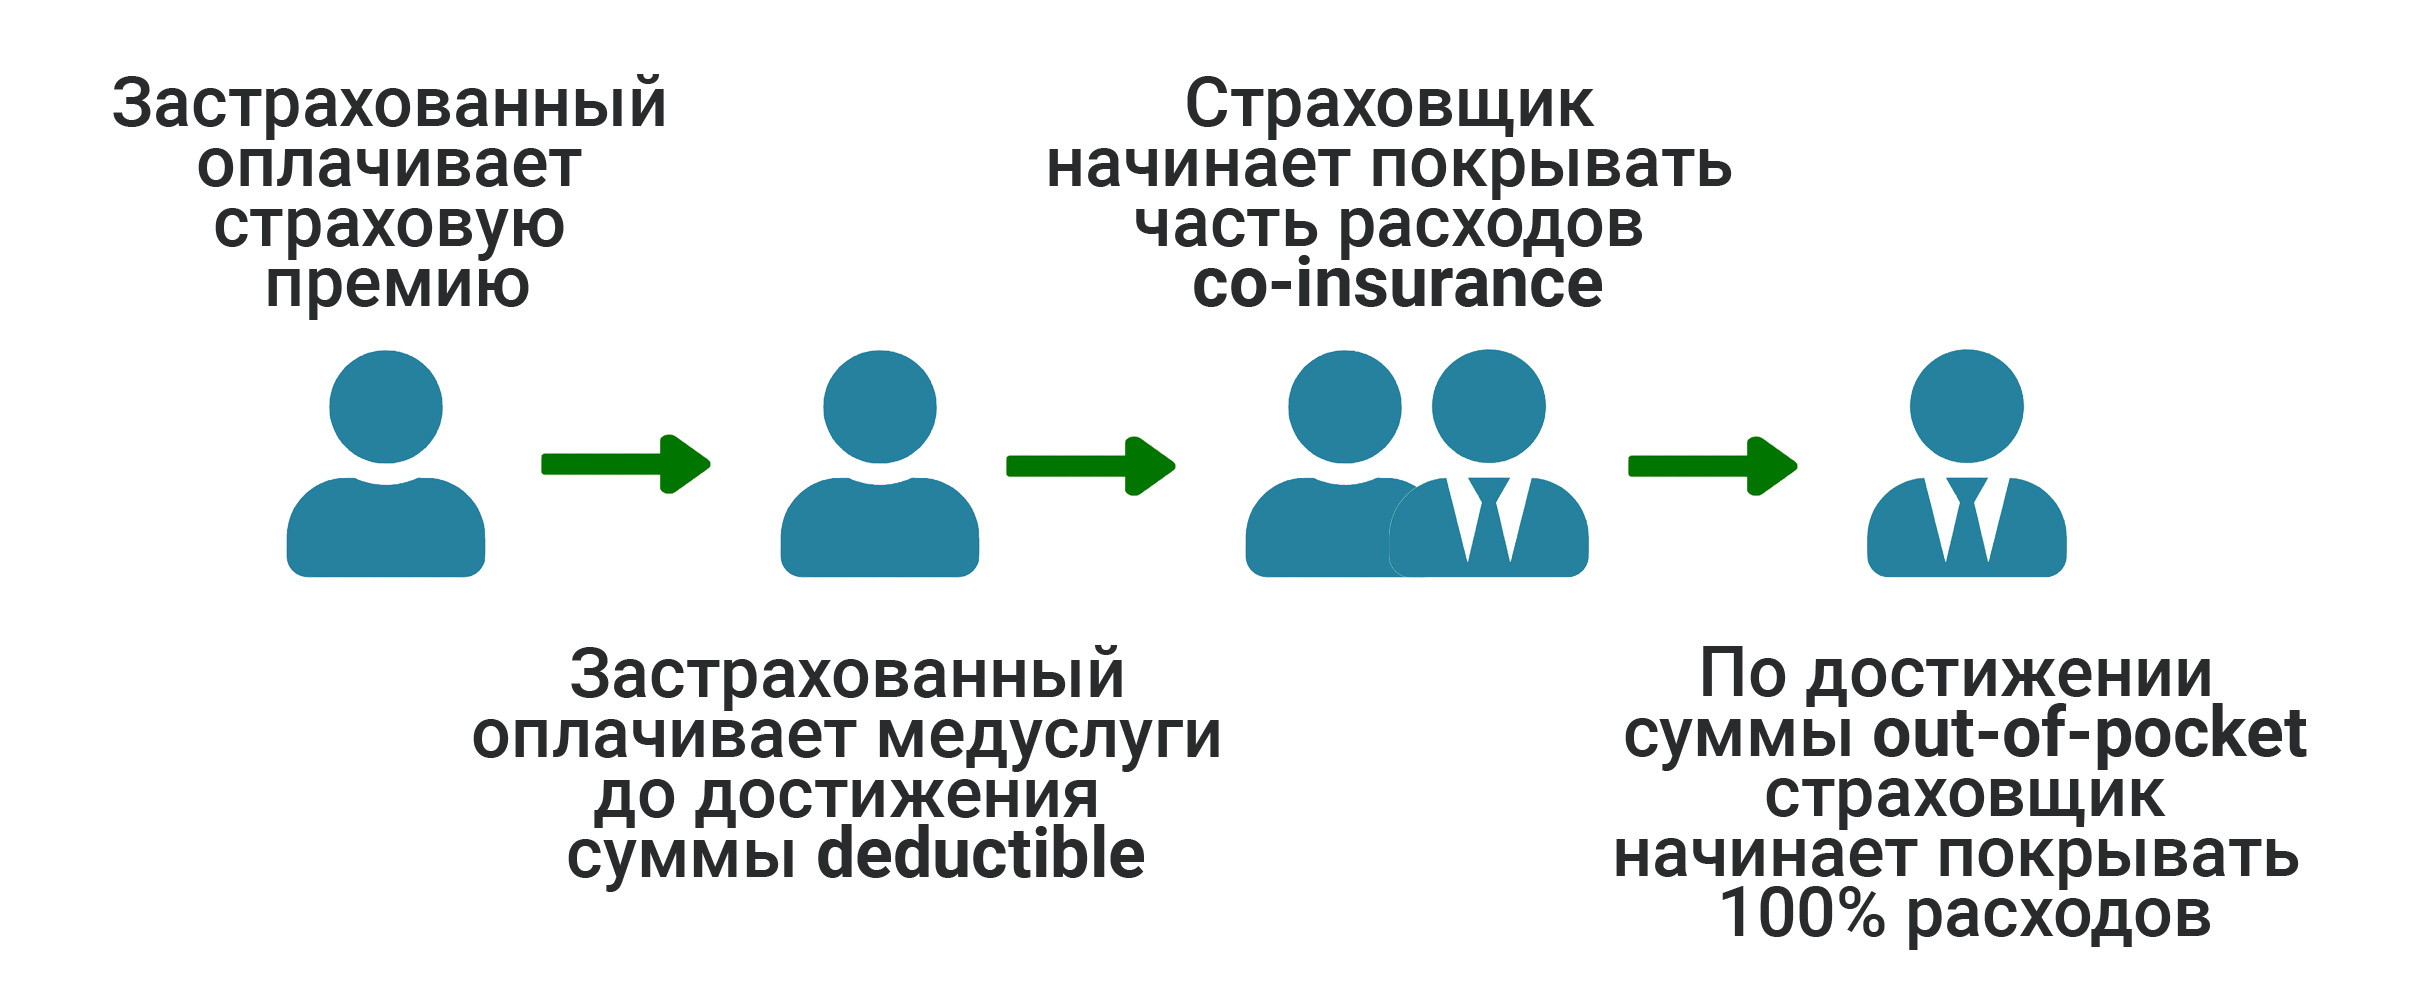
Франшиза (deductible) – непокрываемая часть расходов. При обращении за медицинской помощью сумма франшизы оплачивается застрахованным самостоятельно. После того как расходы застрахованного превысят сумму франшизы – страховая компания начнет возмещать часть понесенных медицинских расходов (co-insurance) или начнет покрывать расходы в полном объеме (в зависимости от условий страхования).
Франшизы может не быть в полисе страхования.
Сострахование (co-insurance) – совместная оплата медицинских счетов застрахованным и страховой компанией. При наличии условия co-insurance в договоре страхования, застрахованный, как правило, оплачивает 10 – 40% от стоимости оказанных медицинских услуг, оставшиеся 90 – 60% оплачивает страховая компания.
В зависимости от условий страхования со-insurance может применяться только к определенным видам медицинских услуг и/или к медицинским услугам, которые были оказаны «вне сети».
Фиксированная оплата за медицинские услуги (co-pay) – условие при котором застрахованный самостоятельно оплачивает фиксированные суммы (в зависимости от вида оказанной медицинской помощи), определенные договором страхования. Например, 50$ за визит к врачу или 100$ за получение неотложной медицинской помощи.
Лимит самостоятельных расходов застрахованного (out of pocket) – максимальная сумма собственных расходов застрахованного лица в рамках договора страхования за медицинские услуги, покрываемые договором страхования.
К собственным расходам застрахованного относятся: deductible (франшиза), co-insurance – сострахование, co-pay – фиксированная плата за медицинские услуги.
По достижении собственных расходов застрахованного лимита out of pocket, указанного в договоре – все дальнейшие расходы берет на себя страховая компания.
При выборе программы страхования рекомендуется оценить возможные дополнительные расходы, которые может понести застрахованный при обращении за медицинской помощью.
В отличие от программ медицинского туристического страхования для выезжающих за рубеж, где франшиза устанавливается страховщиком, в программах медицинского страхования в США страхователь (покупатель) имеет право самостоятельно выбрать размер франшизы (deductible).
Чем выше франшиза - тем дешевле полис. Во многих программах франшиза может достигать 5000 долларов и более.
Низкая стоимость - это основное преимущество полисов с высокой франшизой. Разница в стоимости полиса с высокой и с низкой франшизой может достигать 50%.
Однако при наличии высокой франшизы все визиты к врачам общей практики, врачам специалистам, обследования и пр. застрахованный должен будет оплачивать самостоятельно до того момента, когда сумма понесенных им расходов достигнет установленной в полисе франшизы, после этого расходы на медицинскую помощь будет оплачивать страховая компания (полностью или частично – в зависимости от условий договора страхования).
Включение в договор страхования высокой франшизы позволит существенно сократить расходы при покупке полиса страхования, в то же время при возникновении ситуаций, требующих дорогостоящего оперативного вмешательства или лечения застрахованный сможет возместить большую часть понесенных расходов.
Более подробная информация предоставлена в статье «Программы медицинского страхования в США с высокими не покрываемыми расходами (high deductible health plans)».
Возмещение расходов по договору медицинского страхования возможно только при условии, что событие, в результате которого застрахованному потребовалась медицинская помощь, было признано страховым случаем.
Общий список непокрываемых рисков примерно аналогичен российским страховщикам, однако могут быть расхождения.
Со списком покрываемых и непокрываемых рисков и медикаментов можно ознакомиться в условиях страхования (summary of benefits или schedule of benefits). В договоре могут быть указаны суммарные лимиты на отдельные виды лечения и/или медицинских услуг.
В соответствии с Affordable care act большинство программ медицинского страхования делятся на категории, которые определяют уровень покрытия и объем доплат со стороны застрахованного:
Набор покрываемых рисков в рамках одной категории программ может существенно варьироваться в зависимости от страховщика.
В программах медицинского страхования США принято выделять покрытие расходов на дантиста и окулиста в отдельные программы страхования (т.е. может потребоваться оформить два дополнительных полиса), однако в последнее время на рынке появилось множество программ, которые включают покрытие данных расходов в основной список покрываемых страховщиком рисков.
В США существует две программы государственного медицинского страхования Medicare[4] и Medicaid[5], доступ к которым имеют граждане и резиденты страны. Лица, проживающие в США на основании визы, не могут быть застрахованы в рамках данных программ. Полис государственного медицинского страхования предоставляется иностранцам-держателям грин-карты. Более подробная информация о требованиях к страховому полису для получения визы в США представлена в статье по ссылке.
В период нахождения на территории США, страхователь вправе в режиме онлайн заключить договор медицинского страхования для пребывания в США на новый срок по программам страхования, которые не имеют ограничений в отношении оформления полисов на территории страхования.
Программы страхования лиц, выезжающих за пределы постоянного места жительства не предусматривают возможность продления договора страхования (в том числе в режиме онлайн) для лиц у которых закончился ранее действующий полис страхования.
Лицам с истёкшим полисом страхования рекомендуется заключить новый договор страхования с соблюдением условий страховщика.
Подробнее о заключении договоров медицинского страхования для лиц, находящихся за границей можно ознакомиться по ссылке>>
В 2025 году во время прогулки на каяке в США российскую туристку укусил тюлень.
Из-за полученной травмы ей потребовались хирургическая обработка ран и вакцинация.
Медицинская помощь была оказана по страховке. Стоимость лечения составила $13 000.
Описание случая — https://www.asn-news.ru
В 2024 году российский турист в США поступил в отделение неотложной помощи, ему провели предоперационную диагностику и затем экстренную операцию аппендэктомии.
Ассистанс и страховая координировали приём в клинике, запрашивали и собирали полный пакет медицинских документов для урегулирования, по итогам страховое возмещение оформили в пределах условий полиса, оно составило 150 000 евро, которые полностью покрыла страховая компания.
Материал о страховом случае на сайте издания «Страхование Сегодня» — https://www.insur-info.ru
В 2024 года у россиянки во время путешествия по США произошла внезапная потеря сознания, застрахованную госпитализировали, провели комплексное обследование (включая визуализацию и лабораторные тесты) и назначили лечение по результатам диагностики.
Страховая взяла на себя оплату оказанных медицинских услуг в рамках покрытия полиса, ассистанс обеспечил коммуникацию с клиникой и передачу медицинских отчётов, после чего был оформлен расчёт и произведена выплата около 5 миллионов рублей.
Описание случая на сайте Агентства Страховых Новостей — https://www.asn-news.ru
Во время пребывания в США у российского туриста возник острый аппендицит.
После обращения по страховке его доставили в больницу, где диагноз подтвердили и в тот же день провели экстренную операцию. Пациенту сообщили, что расходы будут оплачены по полису.
Однако затем ему пришли шесть медицинских счетов примерно на $59 000. Спустя почти три месяца они оставались неоплаченными, а медицинские организации требовали деньги с пациента. Страховой случай был признан; задержку объяснили проблемами с проведением платежей в США и рекомендовали самостоятельно счета не оплачивать.
Описание случая — https://www.asn-news.ru
В 2025 году российский турист в США упал и сильно ударился головой об асфальт.
Его доставили на скорой в больницу, где он провёл три дня. После лечения были выставлены медицинские счета на общую сумму более $80 000.
По страховке оплатили $10 827,50. Остальные расходы были отнесены к обследованиям и услугам, которые не сочли необходимой экстренной помощью и поэтому не признали покрываемыми. Страховая сумма по полису составляла $500 000.
Описание случая — https://www.otzovik.com